费用与贷款
房贷利率、锁定期与转贷:一次看懂
简短回答马来西亚房贷大多是 浮动利率,与银行的 SBR 挂钩,而 SBR 跟着国家银行 OPR(2026 年 9 月维持 2.75%)走。比较时看 实际利率、锁定期(一般 3–5 年,提早还清罚贷款额约 2%–3%)、是 Term / Semi-flexi / Full-flexi,以及保险是 MRTA 还是 MLTA。伊斯兰房贷非穆斯林也可以申请。
30 秒看重点
- OPR:2.75%(2026年9月维持;11月5日议息)
- 挂钩:SBR(标准基准利率)
- 锁定期:一般 3–5 年
- 提早还清罚款:一般贷款额 2%–3%
- 贷款类型:Term / Semi-flexi / Full-flexi
- 伊斯兰贷款:非穆斯林也可申请
利率怎么组成?
实际利率 = SBR + 银行加码(spread)。OPR 上调 → SBR 上调 → 月供增加;反之亦然。比较不同银行时,问 “现在的实际利率是多少?”,而不是只看宣传上的“首年优惠”。
三种贷款结构
| 类型 | 多付的钱 | 适合 |
|---|---|---|
| Term loan | 直接减本金,一般不能随时提回 | 只想稳定供款的人 |
| Semi-flexi | 可多付减息,提回需申请 / 手续费 | 偶尔有余钱 |
| Full-flexi | 有往来户口,多余存款即时抵利息、可随时提 | 现金流多、纪律好的人(月费可能较高) |
保险:MRTA vs MLTA
| MRTA | MLTA | |
|---|---|---|
| 保额 | 随贷款余额递减 | 固定 |
| 保费 | 较便宜,常一次过融资进贷款 | 较贵,按年 / 月付 |
| 转贷 / 卖房 | 一般终止 | 可保留 |
| 适合 | 预算有限 | 想要长期保障 |
什么时候值得转贷(Refinance)?
- 已过锁定期,利率差距明显(例如 0.3% 以上)
- 需要套现(cash-out)做其他用途(风险自负)
- 想从 Term 换到 Flexi
转贷成本:新贷款的律师费、0.5% 贷款印花税、估价费;有时银行会补贴。先算 回本时间。
伊斯兰房贷
伊斯兰房贷(例如 Musyarakah Mutanaqisah、Tawarruq)对 所有人开放,不限穆斯林。常见特点是有 封顶利率(ceiling rate)、提早还清的罚款计算方式不同。比较时同样看实际利率与条款。
信息图 — 保存 & 分享
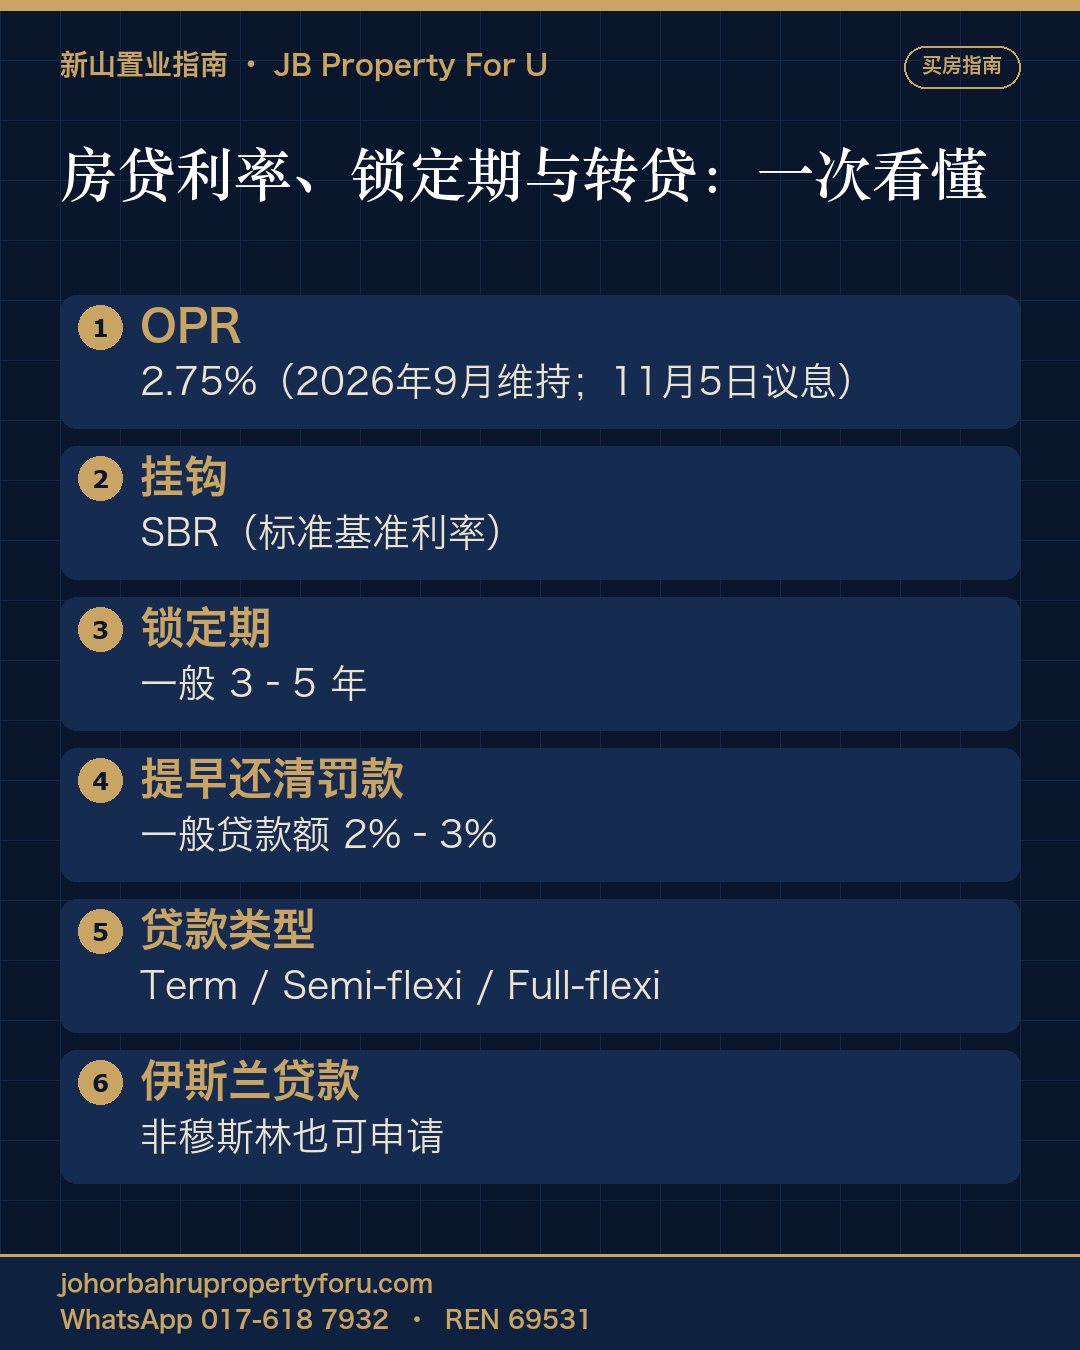
点图片打开原图,可保存或分享到 WhatsApp、Facebook、小红书。
常见问题
马来西亚房贷是浮动利率吗?
大多数是浮动利率,与银行的 SBR 挂钩,SBR 随 OPR 变动。
锁定期内卖房会怎样?
一般要付提早还清罚款,约贷款额的 2%–3%,以合约为准。
非穆斯林可以申请伊斯兰房贷吗?
可以,伊斯兰房贷对所有人开放。
MRTA 和 MLTA 哪个好?
MRTA 便宜、保额随贷款递减,转贷或卖房一般终止;MLTA 较贵但保额固定、可保留。看预算与需要。